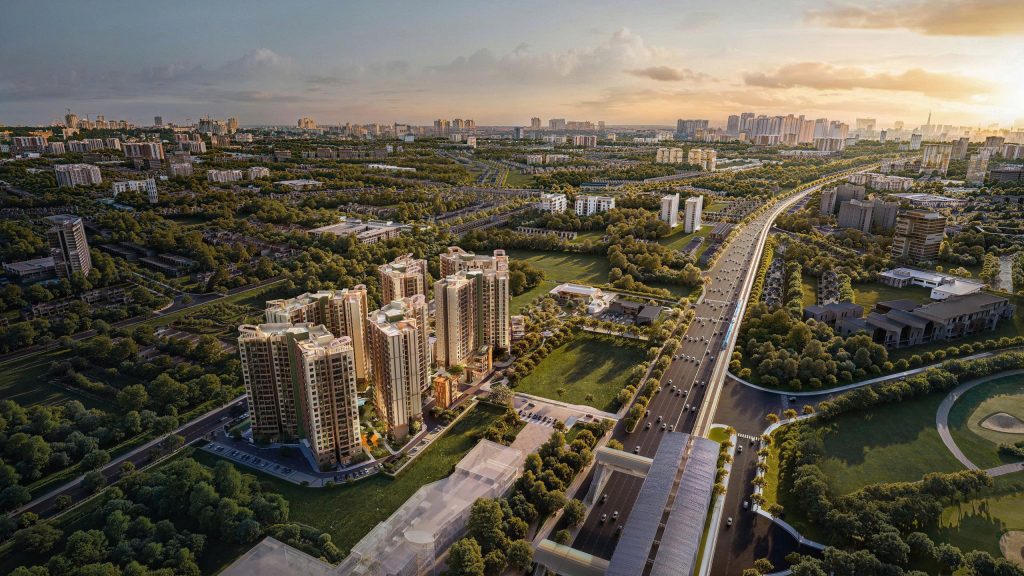
Với giá dự kiến khoảng 66 triệu/m² và thời gian bàn giao vào tháng 09/2029, bài toán tài chính tại Norton Park phụ thuộc rất lớn vào cách chọn lịch thanh toán. Dưới đây là phân tích chi tiết mức giá thực tế và 3 nhóm phương án thanh toán của Gamuda Land, giúp khách hàng chọn đúng giải pháp theo dòng tiền cá nhân.
Đơn giá 66 triệu/m²: Định vị cao cấp và bài toán chi phí cơ hội
Mức giá 66 triệu/m² đưa Norton Park vào nhóm dự án có đơn giá cao nhất dọc trục Quốc lộ 13 (Thuận An).
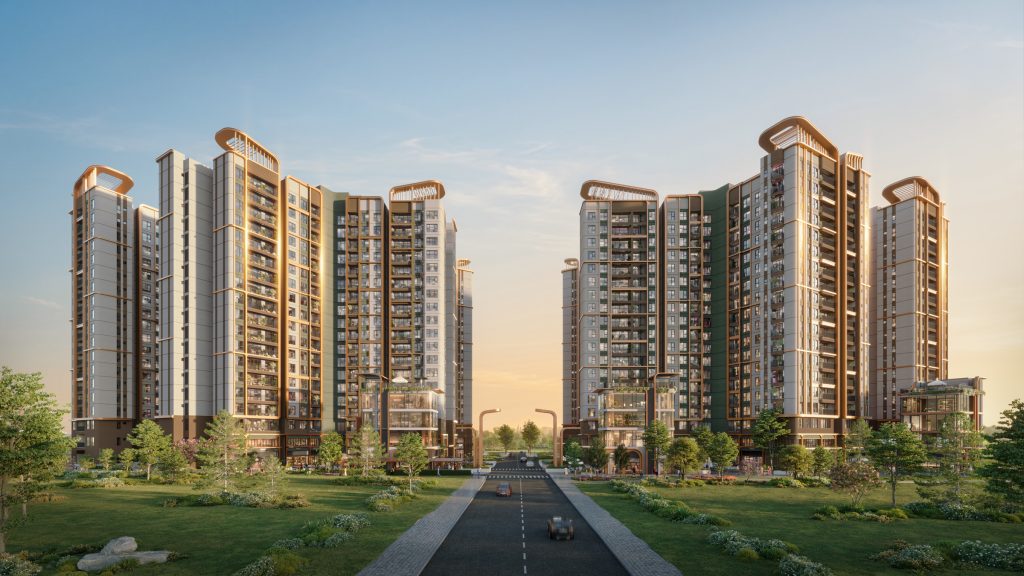
- Giá trị cấu thành: Người mua đang chi trả cho mật độ xây dựng thấp (khoảng 20%), quy hoạch cảnh quan sinh thái Biophilic 7,9 ha, chuẩn bàn giao quốc tế và mật độ cư dân vừa phải (tòa tháp 19 tầng)
- Bài toán cần cân nhắc: Biên độ tăng giá trong ngắn hạn sẽ khó có đột biến lớn do mức giá đã được neo ở vùng phân khúc cao ngay từ ban đầu. Do đó, điểm mấu chốt để quyết định mua nằm ở việc lựa chọn phương án thanh toán nhằm tối ưu hóa chi phí sử dụng vốn.
Bảng tổng hợp nhanh 3 phương án thanh toán
| Tiêu chí so sánh | PA 1: Tiến độ chuẩn | PA 2: Thanh toán sớm | PA 3: Hỗ trợ vay ngân hàng |
| Vốn tự có ban đầu | 10% – 15% | 15% (đạt 70% sau 6 tháng) | 10% (thấp nhất) |
| Mức chiết khấu | 1% – 5% | 10% (cao nhất) | 0% (thay bằng hỗ trợ lãi) |
| Áp lực nợ vay | Hoàn toàn không | Hoàn toàn không | Có nợ ngân hàng sau 24 tháng |
| Mục tiêu chính | Tích lũy an toàn, không nợ | Kéo giảm giá vốn đầu vào | Tối ưu hóa vốn lưu động |
Phân tích 3 phương án thanh toán & Đối tượng phù hợp
Phương án 1: Thanh toán theo tiến độ chuẩn
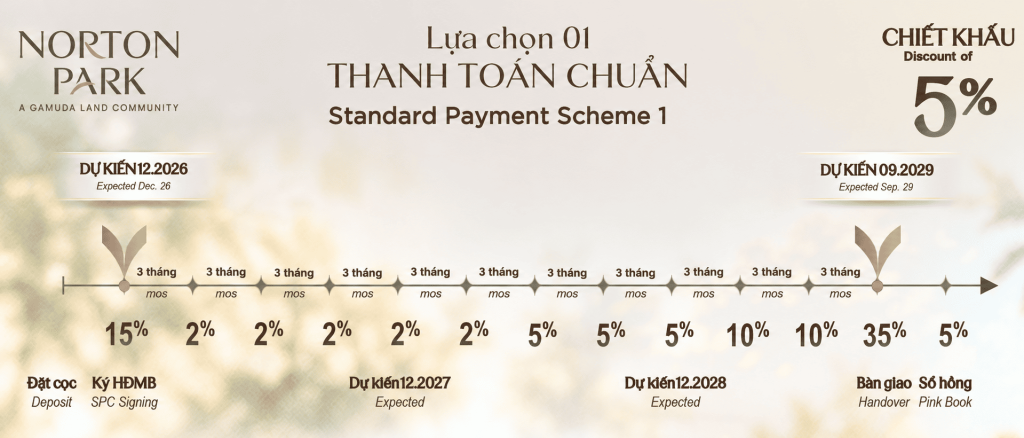
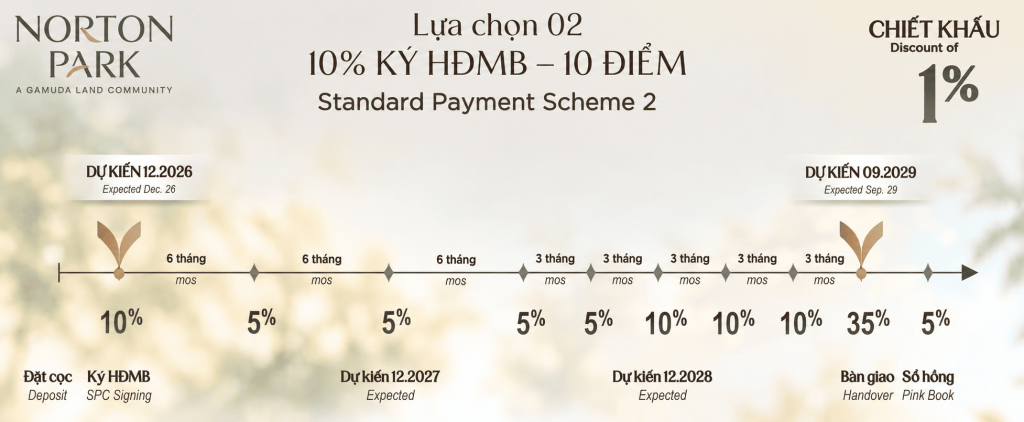
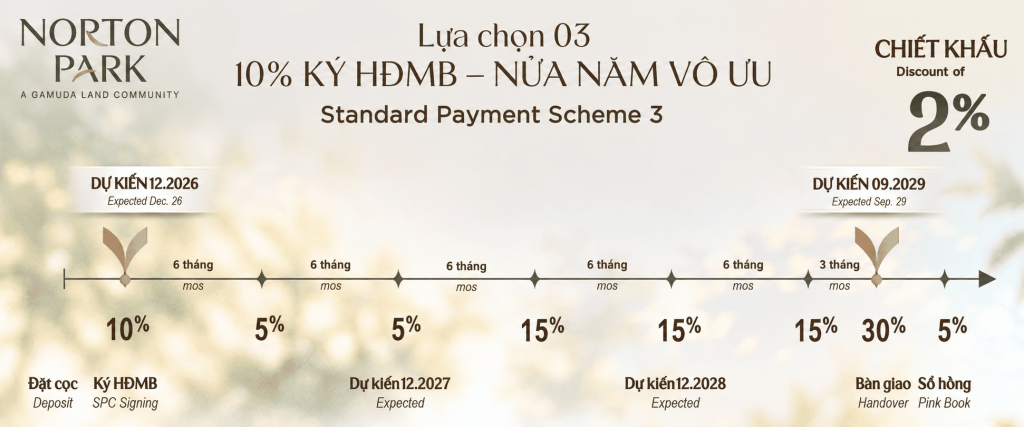
Bao gồm các lựa chọn giãn tiến độ: đóng 3 tháng/lần (chiết khấu 5%), đóng 6 tháng/lần giai đoạn đầu (chiết khấu 1%), hoặc đóng 6 tháng/lần xuyên suốt (chiết khấu 2%).
- Vốn ban đầu: 10% – 15% tại thời điểm ký HĐMB
- Tiến độ đóng: Chia thành các đợt nhỏ (2% – 5% – 15%/đợt), đóng cách quãng từ 3 đến 6 tháng một lần. Trước thời điểm nhận nhà, người mua tích lũy thanh toán đạt khoảng 60% giá trị căn hộ.
- Thời điểm nhận nhà (09/2029): Đóng 30% – 35%; còn lại 5% khi cấp sổ hồng.
Ai nên chọn phương án này?
- Gia đình mua ở thực có thu nhập ổn định: Nhóm khách hàng có nguồn thu nhập định kỳ từ lương hoặc lợi nhuận kinh doanh đều đặn, muốn dùng căn hộ như một tài sản tích lũy kỷ luật dài hạn trong 3 năm mà không muốn gánh áp lực nợ vay hay rủi ro biến động lãi suất thả nổi.
- Người ưu tiên sự linh hoạt: Tùy vào chu kỳ thu hồi vốn cá nhân (theo quý hay theo nửa năm), người mua có thể chọn nhịp 3 tháng hoặc 6 tháng/lần để chuẩn bị tài chính thoải mái nhất.
Phương án 2: Thanh toán nhanh
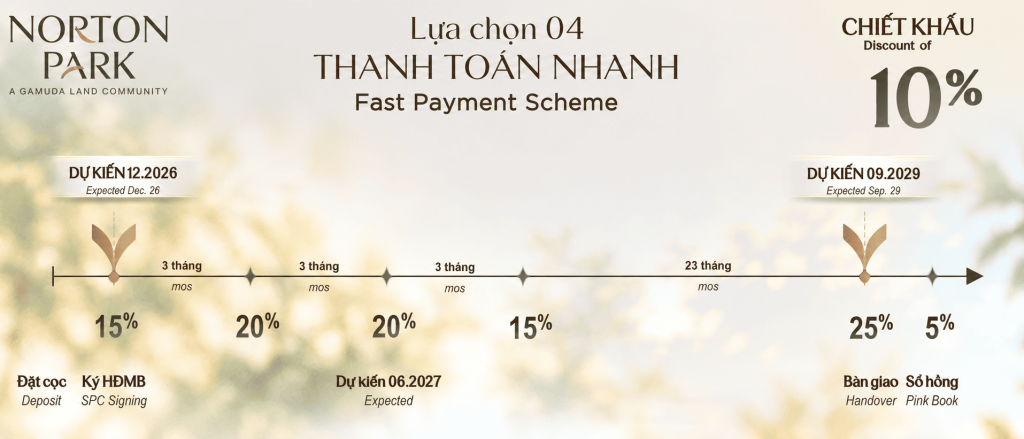
Áp dụng mức chiết khấu thanh toán nhanh 10% (khi cộng dồn Early Bird và ưu đãi sự kiện có thể chạm mức tối đa lên đến 14%).
- Vốn ban đầu: 15% tại thời điểm ký HĐMB
- Tiến độ đóng: Tập trung dòng tiền lớn trong 6 tháng đầu (đóng các đợt 20% – 20% – 15% sau mỗi 3 tháng, đạt khoảng 70% giá trị căn hộ vào giữa năm 2027).
- Giai đoạn giãn: Sau đó ngưng thanh toán liên tục 23 tháng cho đến khi có thông báo bàn giao nhà (đóng 25%) và nhận sổ (5%).
Ai nên chọn phương án này?
- Nhà đầu tư có nguồn tiền mặt dồi dào sẵn sàng: Những người đang có tiền gửi tiết kiệm hoặc vừa thoái vốn từ các thương vụ khác, không muốn giữ tiền mặt bị lạm phát bào mòn.
- Mục tiêu kéo giảm giá vốn danh nghĩa: Mức chiết khấu 10% – 14% sẽ kéo đơn giá thực trả từ 66 triệu/m² xuống quanh vùng 57 – 59 triệu/m² – mức giá cạnh tranh trực tiếp với các dự án trung – cao cấp cùng khu vực.
- Người muốn an tâm hoàn toàn về dòng tiền: Sau khi hoàn tất 70% trong nửa năm đầu, người mua có trọn vẹn gần 2 năm “vô ưu”, không cần bận tâm đến việc thu xếp tiền đóng định kỳ.
Phương án 3: Ngân hàng hỗ trợ vay
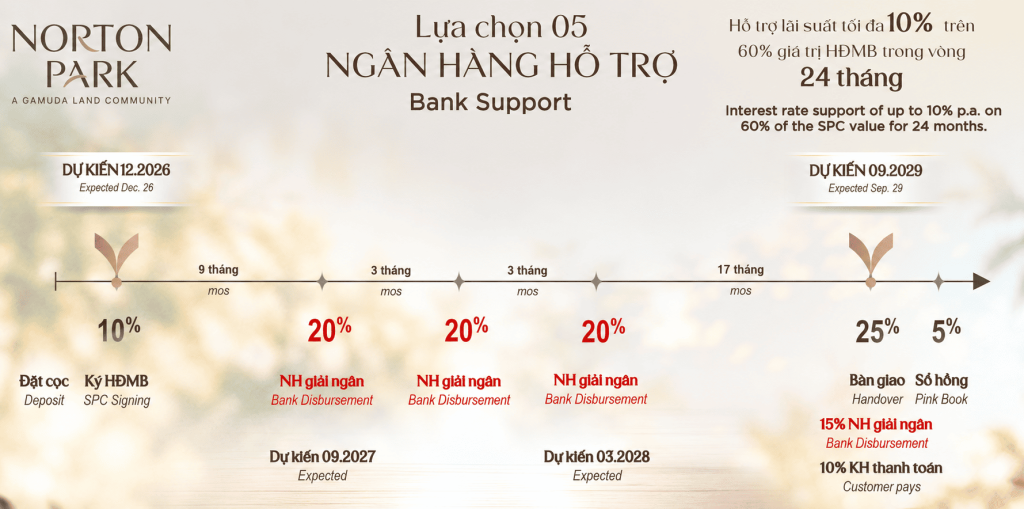
Gói hỗ trợ lãi suất tối đa 10%/năm trên 60% giá trị hợp đồng mua bán trong vòng 24 tháng
- Vốn tự có ban đầu: Chỉ 10% tại thời điểm ký HĐMB
- Ngân hàng giải ngân: 60% chia làm các đợt thi công, được chủ đầu tư hỗ trợ lãi suất tối đa 10%/năm trong 2 năm.
- Thời điểm nhận nhà (09/2029): Khách hàng tự thanh toán 10%, ngân hàng giải ngân thêm 15%, còn lại 5% khi làm thủ tục cấp sổ hồng.
Ai nên chọn phương án này?
- Chủ doanh nghiệp / Nhà đầu tư cần tối ưu dòng vốn lưu động: Thay vì chôn 50% – 70% vốn vào bất động sản đang xây, người mua chỉ cần bỏ ra đúng 10% ban đầu để khóa vị trí căn hộ đẹp; 90% dòng tiền còn lại tiếp tục được giữ lại phục vụ kinh doanh quay vòng sinh lời.
- Khách hàng trẻ có tiềm năng tích lũy tăng trưởng: Gia đình trẻ hiện tại vốn tự có chưa nhiều nhưng dự kiến trong 2 năm tới sẽ có các khoản tích lũy đột phá (thưởng, cổ tức, tài sản thừa kế) đủ để tất toán hoặc giảm trừ nợ gốc trước khi hết hạn ưu đãi lãi suất.